
相続時精算課税制度を姫路市で検討する方へ|仕組み・注意点・手続きがわかる #姫路市制度課税精算時相続 #姫路市 #制度 #課税 #精算 #相続 #株式会社彩晄エステート
query_builder
2026/10/20
相続空き家終活
姫路市不動産相談オンライン購入
目次
相続時精算課税制度とは?まず押さえたい基本の仕組み
贈与時と相続時で税金を精算する仕組み
暦年課税との違いを選択前に比べる
相続時精算課税制度を使える条件と対象者
贈与者と受贈者の年齢・関係の要件
贈与者ごとに選択し一度選ぶと戻せない点
改正後の基礎控除と特別控除をわかりやすく整理
年間百十万円の基礎控除がどう扱われるか
累計二千五百万円の特別控除と超過分の税率
メリットを活かしやすいケースと期待できる効果
まとまった財産を早めに渡したい場合の利点
値上がりが見込まれる財産を贈与する考え方
見落としたくないデメリットと制度の落とし穴
暦年課税へ戻せないことが将来に及ぼす影響
贈与時に税額がなくても相続時に精算が必要
相談でよくある「千万円を贈与したら?」を例に確認
千万円の贈与で税額を考えるときの計算順序
家族の事情によって結論が変わる相談事例の見方
必要書類・手続き・申告期限を順番に確認
選択届出書や戸籍関係書類などの必要書類
申告期限と提出先を確認して期限後の困りごとを防ぐ
姫路市で制度を検討する方の判断チェックリスト
制度を選ぶ前に家族で確認したい五つの項目
個別判断に迷ったら最新情報と専門家確認を活用
相続時精算課税制度とは?まず押さえたい基本の仕組み
相続時精算課税制度は、贈与を受けた時点だけで税負担を判断するのではなく、贈与者が亡くなったときに贈与分を相続財産に加えて相続税を計算する制度です。生前贈与を活用したい人にとって選択肢になりますが、贈与税がすべて免除されるわけではありません。まずは制度の流れと、どの税金をいつ計算するのかを確認しましょう。
贈与時と相続時で税金を精算する仕組み
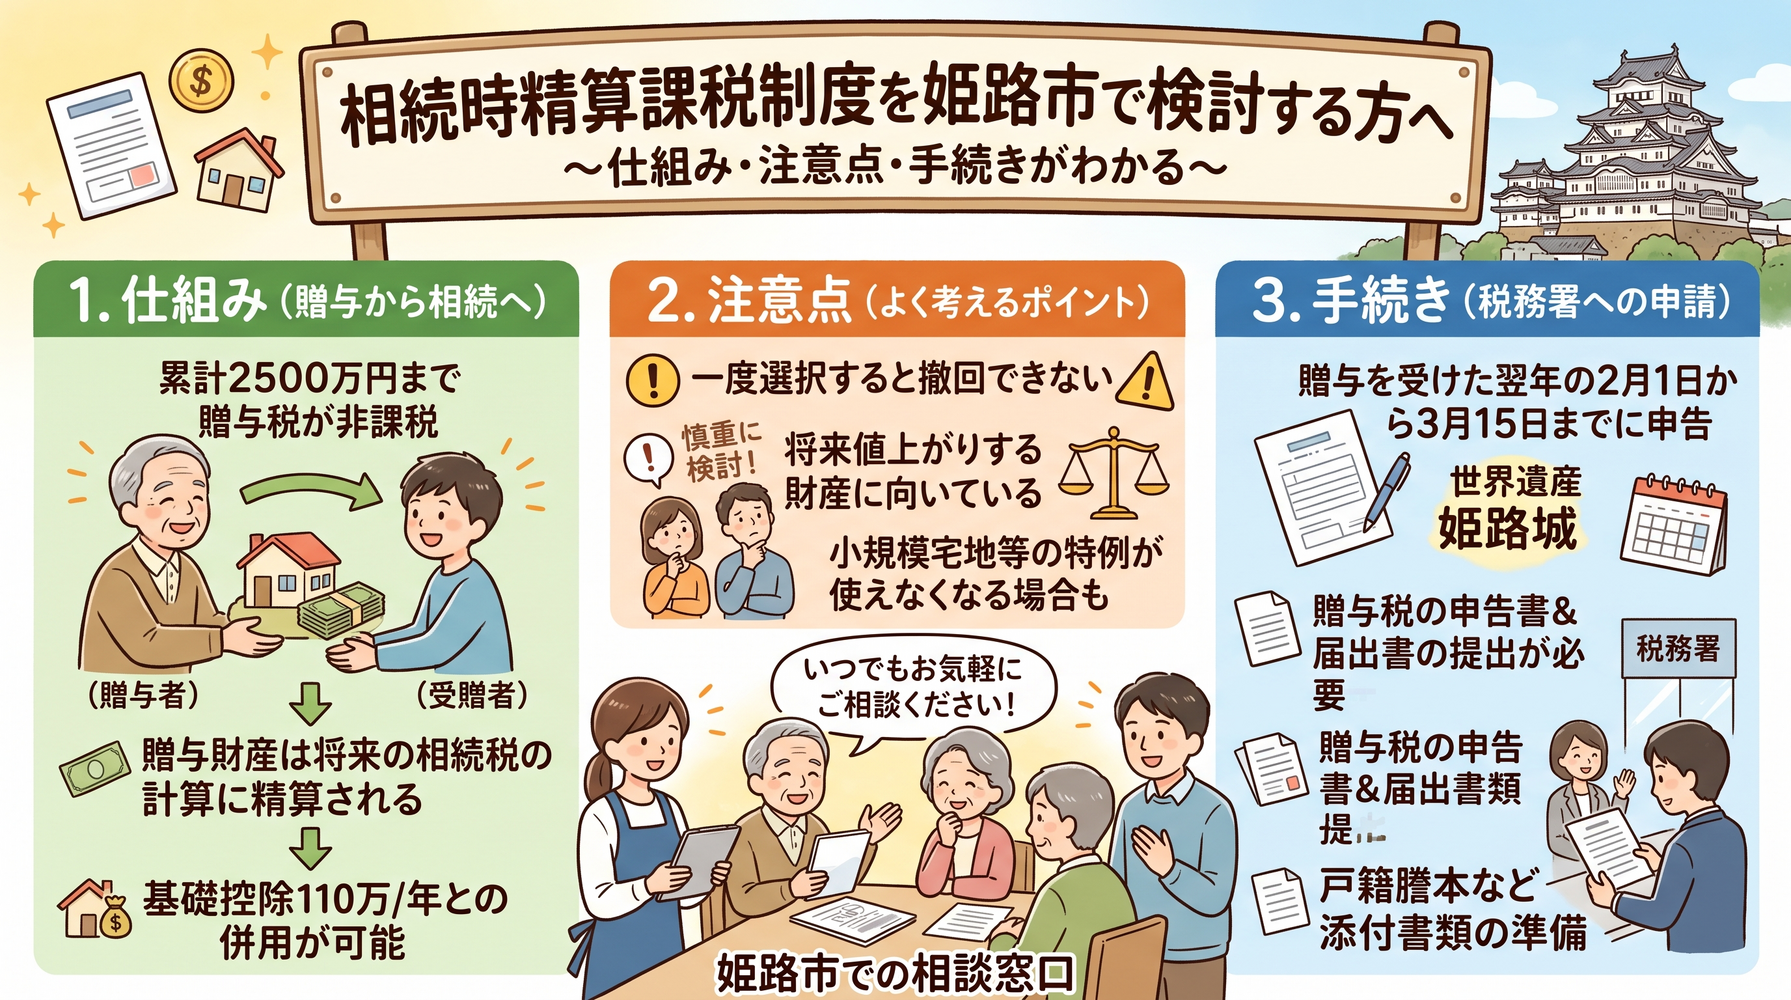
相続時精算課税制度は、贈与を受けたときと、贈与者が亡くなったときの二段階で税金を計算する仕組みです。贈与時には、その年に受け取った財産について贈与税を計算します。その後、贈与者の相続が発生した際、制度の対象となる贈与財産を相続財産に加えて相続税を計算します。贈与時に納めた贈与税があれば、算出された相続税から差し引きます。差し引ききれない場合は、所定の手続きを経て還付されることがあります。
たとえば、親から子へまとまった資金を贈与する場合、贈与時に税額が生じないことがあります。しかし、それだけで「贈与税も相続税もかからない」と判断するのは適切ではありません。基礎控除を超える贈与は、相続時に加算して税額を計算する可能性があるためです。相続時精算課税制度は、贈与税を一律に免除する制度ではなく、贈与時に納めた税額も含めて最終的に精算する制度と捉える必要があります。
姫路市で制度を検討する方からも、「今、親から資金を受け取ると税金はいくらになるのか」「相続時にもう一度課税されるのか」といった疑問が出ることがあります。確認する際は、贈与する財産の額だけでなく、これまでの贈与、贈与者の財産全体、将来の相続人や債務なども整理しましょう。具体的な扱いは制度の選択状況や贈与の時期によって異なります。まずは贈与時の税額と相続時の計算を分けて考えることが、制度の理解につながります。
暦年課税との違いを選択前に比べる
相続時精算課税制度と暦年課税の大きな違いは、贈与税の計算方法と、贈与した財産を相続時にどう扱うかです。暦年課税では、受贈者が一年間に受け取った贈与額をもとに贈与税を計算します。年間百十万円の基礎控除があり、贈与者が複数いる場合も、受贈者がその年に受けた贈与の合計額で判定します。一方、相続時精算課税制度は、要件を満たす贈与者と受贈者の間で選択し、贈与時に税額を計算したうえで、贈与者の相続時に対象財産を相続財産へ加えて精算します。
改正後は、相続時精算課税にも年間百十万円の基礎控除が設けられました。ただし、基礎控除を超える贈与には、累計二千五百万円の特別控除を適用できる場合がある一方、相続時の扱いも確認が必要です。暦年課税では、相続開始前の贈与について相続財産への加算ルールが関係するため、どちらが有利かは贈与の時期や家族の状況によって変わります。
特に注意したいのは、相続時精算課税制度を一度選ぶと、選択した贈与者からの贈与について暦年課税へ戻せないことです。たとえば、親から今年まとまった資金を受け取りたいという理由だけで決めると、翌年以降の少額贈与にも選択の影響が続きます。姫路市で検討する場合も、今後の贈与予定、親の財産や生活資金、相続人の構成を整理し、制度を選んだ場合と選ばない場合を比べることが大切です。贈与額だけではなく、相続時まで含めた見通しを立ててから判断しましょう。
相続時精算課税制度を使える条件と対象者
制度を利用できるかどうかは、贈与者と受贈者の年齢や関係などの要件で決まります。親から子への贈与を想定する人が多いものの、すべての家族間贈与で使えるわけではありません。年齢判定の基準日や贈与者ごとの選択にも注意が必要です。姫路市で検討する場合も、全国共通の税法上の要件を確認し、家族の状況に当てはめて整理します。
贈与者と受贈者の年齢・関係の要件
相続時精算課税制度を利用するには、贈与する人と受け取る人の年齢や親族関係など、所定の要件を満たす必要があります。原則として、贈与者は贈与をした年の一月一日時点で六十歳以上の父母または祖父母です。受贈者は同じ基準日に十八歳以上で、贈与者の直系卑属にあたる子や孫などが対象です。年齢は贈与日当日ではなく、その年の一月一日時点で判定するため、誕生日の前後によって対象になるかが変わる場合があります。
たとえば、親が贈与年の一月一日に六十歳以上で、子が同日に十八歳以上であれば、ほかの条件を満たすことを前提に制度を選択できる可能性があります。一方、祖父母から孫への贈与でも、年齢や親族関係などの要件を確認しなければなりません。養子縁組がある場合や、複数の親族から贈与を受ける場合は、戸籍上の関係や、誰からの贈与について制度を選ぶのかを整理しておくとよいでしょう。
相続時精算課税制度は、贈与者ごとに選択します。父からの贈与に制度を選んでも、母からの贈与まで自動的に同じ扱いになるわけではありません。それぞれの贈与者について要件を確認し、選択の有無を分けて考える必要があります。姫路市で親からの贈与を検討している方は、贈与年、贈与者と受贈者の生年月日、親族関係が分かる戸籍関係書類などを早めに確認しましょう。要件を満たすか判断に迷う場合は、贈与を実行する前に最新の公的案内や専門家に確認しておくと、申告準備も進めやすくなります。
贈与者ごとに選択し一度選ぶと戻せない点
相続時精算課税制度は、贈与者ごとに選択する仕組みです。たとえば、父からの贈与について制度を選んでも、母からの贈与まで自動的に対象になるわけではありません。母からの贈与は、別途要件を確認したうえで、相続時精算課税制度を選ぶか、暦年課税のままにするかを判断します。複数の親族から贈与を受ける予定がある場合は、誰から、いつ、いくら受け取るのかを分けて整理すると、選択の影響を把握しやすくなります。
特に慎重に考えたいのは、一度選択すると、同じ贈与者からの贈与について暦年課税へ戻せない点です。選択した年だけ制度を使い、翌年から従来の課税方法に戻すという扱いはできません。たとえば、今年だけ親からまとまった資金を受け取る予定で選択した場合でも、翌年以降にその親から受ける贈与には、原則として相続時精算課税制度が適用されます。将来、毎年少額ずつ贈与を受けたいと考えているなら、その計画にも選択がどう影響するか確認が必要です。
相談では「今年の贈与税が抑えられるなら選びたい」という声が聞かれますが、判断を今年の税額だけに限ると、長期的な影響を見落とすおそれがあります。贈与者の年齢や財産、今後の贈与予定、相続時の財産の見込みを並べ、制度を選ぶ場合と選ばない場合を比較しましょう。姫路市で家族と話し合う際は、贈与者ごとの選択状況を一覧にして共有すると、認識のずれを防ぎやすくなります。選択届出書を提出する前に、対象となる贈与者と今後の計画を確かめておくことが大切です。
改正後の基礎控除と特別控除をわかりやすく整理
制度は改正により、相続時精算課税を選んだ場合にも年間百十万円の基礎控除が設けられました。さらに、累計二千五百万円の特別控除があり、要件に応じて贈与税の計算に使われます。ただし、基礎控除と特別控除では相続時の取り扱いが異なります。数字だけを見て判断せず、どの贈与が相続財産へ加算されるのかを押さえましょう。
年間百十万円の基礎控除がどう扱われるか
相続時精算課税制度を選択した場合も、一定の要件のもとで年間百十万円の基礎控除を受けられます。これは、贈与者ごとに百十万円ずつ使えるという意味ではなく、受贈者がその年に相続時精算課税で受けた贈与について適用する控除です。複数の贈与者から贈与を受けた場合には、基礎控除額を贈与者ごとの贈与額に応じて配分することになるため、贈与者の人数分だけ控除が増えるわけではありません。
基礎控除の範囲内の贈与は、贈与税の申告が不要となる場合があります。また、その控除額に相当する部分は、贈与者が亡くなった際に相続財産へ加算する対象から除かれます。ただし、贈与を受けた年にほかの贈与があるか、相続時精算課税を選択している贈与者が何人いるかなどによって、計算や申告の要否が変わることがあります。暦年課税による贈与と相続時精算課税による贈与が同じ年にある場合も、別々に扱いを確認する必要があります。
相談では「相続時精算課税を選べば、毎年百十万円まで申告も相続時の加算も不要なのか」と尋ねられることがあります。基本的な考え方はそのとおりですが、控除の適用は贈与の状況に応じて判定されるため、単純に贈与者ごとに百十万円を差し引く計算ではありません。姫路市で制度を検討する方は、贈与者別の金額、贈与日、過去の選択状況を記録しておきましょう。控除の配分や申告の要否は、贈与した年分の国税庁の案内で確認し、判断に迷う場合は申告前に税理士などへ相談すると安心です。
累計二千五百万円の特別控除と超過分の税率
相続時精算課税制度には、年間百十万円の基礎控除とは別に、累計二千五百万円までの特別控除があります。特別控除は、同じ贈与者から受けた贈与について、基礎控除後の金額から差し引く仕組みです。二千五百万円を一度に使うのではなく、これまでに適用した額を差し引いた残りが、その後の贈与で利用できる上限になります。複数の贈与者について制度を選んでいる場合は、贈与者ごとに控除の利用状況を管理する必要があります。
たとえば、ある年に贈与を受け、基礎控除後の金額に特別控除を適用した場合、翌年以降に使える特別控除の残額はその分だけ少なくなります。累計額を超えた部分には、原則として二十パーセントの贈与税がかかります。計算では、その年の基礎控除を差し引いた後、特別控除の残額を適用できるかを確認します。過去にどれだけ特別控除を使ったかによって税額が変わるため、過去の申告書や贈与記録を確認することが欠かせません。
特別控除を受けるには、贈与税の申告が必要です。贈与時に特別控除の範囲内で税額が生じなかったとしても、その贈与財産は相続時に精算の対象となることがあります。「税金がかからなかったから相続税にも関係しない」とは限りません。姫路市でまとまった贈与を考えている方は、贈与額だけでなく、過去の控除利用額と将来の相続財産をあわせて確認しましょう。申告期限や必要書類は年分によって確認すべき点があるため、贈与前に最新の公的案内を確認し、必要に応じて専門家へ相談することが大切です。
メリットを活かしやすいケースと期待できる効果
相続時精算課税制度のメリットは、贈与時の税負担を抑えながら、生前に財産を移す計画を立てられることです。将来値上がりが見込まれる財産や、まとまった資金を早めに渡したい事情がある場合に検討されます。ただし、税負担が必ず軽くなるわけではありません。制度の効果は財産の種類、相続財産の総額、贈与の時期によって変わります。
まとまった財産を早めに渡したい場合の利点
相続時精算課税制度は、親や祖父母がまとまった財産を早めに渡したい場合に、選択肢の一つとなる制度です。年間百十万円の基礎控除に加え、要件を満たせば累計二千五百万円までの特別控除を利用できるため、贈与時の税負担を抑えながら資金を移せる場合があります。たとえば、子が住宅の取得や事業の準備などでまとまった資金を必要としており、親がその援助を希望している場合、必要な時期に合わせて財産を渡せることは利点です。
生前に資金を受け取ることで、受贈者は計画を立てやすくなることがあります。一方、贈与者にとっては、財産をどのように使ってほしいかを伝えながら、家族の希望に沿った支援を検討できる面もあります。ただし、贈与後は原則として財産を贈与者の手元に戻せません。贈与者自身の生活費や医療・介護に必要となる資金を確保したうえで、無理のない金額を考えることが大切です。
また、贈与時の税額が抑えられても、基礎控除を超える贈与は贈与者の相続時に精算の対象となることがあります。制度を利用すれば必ず税負担が軽くなる、というわけではありません。住宅取得など、贈与の目的によっては別の特例や要件が関係する可能性もあるため、制度を選ぶ前に確認しましょう。姫路市で親からの贈与を考えている方は、贈与契約書を作成し、資金の振込記録や使途が分かる資料を保管しておくと、後の確認に役立ちます。必要な時期と金額、贈与者の生活資金、相続時の影響を家族で話し合い、税額だけでなく生活全体に無理がないかを検討してください。
値上がりが見込まれる財産を贈与する考え方
相続時精算課税制度を検討する理由の一つに、将来値上がりする可能性がある財産を、早めに次の世代へ移したいという考えがあります。制度の対象となる贈与財産は、相続時に原則として贈与時の価額をもとに相続財産へ加算して計算します。そのため、贈与後に価値が上がった場合、相続時点の価額ではなく贈与時の価額を基準にできることが、税額に影響する可能性があります。
たとえば、事業用の資産や将来の収益が期待される財産を贈与する場合、贈与時点の評価額と相続時点の評価額が異なることがあります。ただし、値上がりを見込んで制度を選んでも、価格が必ず上昇するとは限りません。価値が下がった場合や、収益が想定を下回った場合には、期待した効果が得られないことも考えられます。また、土地や株式などは財産の種類ごとに評価方法が異なり、評価額の確認自体が簡単ではない場合があります。
相談では「今後価値が上がると思うので、早めに贈与したい」という希望が聞かれます。その際は、値上がりの見込みだけでなく、贈与後の管理や維持費、収益の受け取り方、受贈者が負担する税金や費用も確認しましょう。姫路市で不動産などの贈与を検討する場合も、所在地だけで判断せず、評価の根拠や権利関係を整理することが大切です。贈与時の価額が相続時の計算にどう反映されるか、また特例の対象となる財産かどうかは個別に確認が必要です。将来の価格を断定せず、複数の見通しを置いて試算し、税理士などの専門家に評価と税務上の扱いを相談してから判断しましょう。
見落としたくないデメリットと制度の落とし穴
制度を選ぶ前に、暦年課税へ戻せないこと、相続税の計算に贈与財産が加算されること、申告や記録の管理が必要になることを理解しておきましょう。「贈与税がかからないなら得」と決めつけると、相続時に想定外の税額が生じることもあります。贈与者の財産状況や家族間の公平性も含め、メリットとデメリットを同じ表で比べることが大切です。
暦年課税へ戻せないことが将来に及ぼす影響
相続時精算課税制度を選択すると、選択した贈与者からの贈与について、原則として暦年課税へ戻すことはできません。今年の贈与だけに制度を適用し、翌年から以前の課税方法に切り替えることもできないため、選択は将来の贈与計画に影響します。なお、制度は贈与者ごとに選ぶ仕組みです。父からの贈与について選択した場合でも、母からの贈与は別に判断できます。
たとえば、親から今年まとまった資金を受け取るために制度を選んだ後、翌年以降は少額の贈与を続けたいと考えることもあります。その場合も、同じ親からの贈与には相続時精算課税が適用されます。改正後はこの制度にも年間百十万円の基礎控除がありますが、制度を選択しなかった場合の暦年課税とは扱いが異なるため、単純に控除額だけで比較することはできません。相続時の加算や、これまでの贈与状況も含めて確認する必要があります。
相談では「今回の贈与で税額が抑えられるなら選びたい」という声がありますが、目先の税負担だけで判断すると、将来の贈与方法を変更できない点を見落としがちです。選択前に、贈与者ごとの贈与予定額と時期、贈与者の財産や生活資金、相続時の見込みを一覧にして、制度を選ぶ場合と選ばない場合を比べましょう。姫路市で家族と話し合う際は、選択した場合に何が変わるかを書き出して共有すると、判断材料を整理しやすくなります。届出を提出する前に、過去の贈与記録も確認し、必要に応じて専門家へ相談することが大切です。
贈与時に税額がなくても相続時に精算が必要
相続時精算課税制度では、贈与時に贈与税が発生しなかった場合でも、贈与財産が相続時の税額計算に関係することがあります。特別控除を適用して贈与税がゼロになった財産でも、年間百十万円の基礎控除を超える部分は、原則として贈与者の相続時に相続財産へ加算して計算します。贈与時に税金を納めなかったことだけで、相続税の対象から外れたと考えないようにしましょう。
相続税が実際に発生するかどうかは、加算する贈与財産だけで決まるものではありません。相続時の財産総額や債務、葬式費用、法定相続人の数、ほかの相続人への贈与などを合わせて計算します。そのため、贈与時に税額がゼロでも、相続時の試算では税額が生じる可能性があります。反対に、贈与財産を加算しても相続税が発生しない場合もあり、個別の状況によって結果は異なります。
相談の場では「贈与税がかからなかったので、手続きは終わりだと思っていた」という話が出ることがあります。制度を選択した後は、贈与した財産の種類や贈与時の評価額、基礎控除や特別控除の利用状況を記録しておくことが重要です。姫路市で親からの贈与を受ける方も、贈与契約書、振込記録、財産評価の根拠、申告書の控えをまとめて保管しておきましょう。相続が発生した際に資料が不足すると、贈与額や制度の適用状況を確認しにくくなることがあります。制度を選ぶ前に財産目録を作り、将来の相続税を試算することで、贈与時と相続時の双方を見通した判断につながります。
相談でよくある「千万円を贈与したら?」を例に確認
相談の場では、「相続時精算課税制度で千万円を贈与した場合、贈与税はいくらになるのか」という質問がよく出ます。ただし、制度を選んでいるか、同じ年にほかの贈与があるか、基礎控除や特別控除をどのように使うかで結果は変わります。単純な一例を通して計算の流れを理解し、実際の申告では個別条件を確認する姿勢を身につけましょう。
千万円の贈与で税額を考えるときの計算順序
相続時精算課税制度で千万円の贈与を受けた場合、贈与税額を考えるときは、贈与額だけを見て判断せず、順番に計算することが大切です。まず、その年に相続時精算課税の対象となる贈与をいくら受けたかを確認します。複数の贈与者から受け取った場合は、贈与者ごとの制度選択の有無や贈与額も分けて整理します。次に、年間百十万円の基礎控除を差し引きます。複数の贈与者がいる場合でも、基礎控除が贈与者の人数分に増えるわけではなく、一定の方法で配分して計算します。
基礎控除後の金額について、同じ贈与者からの贈与で過去に使った特別控除額を確認します。累計二千五百万円の特別控除に残額があれば、その範囲で差し引くことができます。特別控除を使い切っている場合や、基礎控除後の金額が残額を超える場合は、超えた部分に原則として二十パーセントの贈与税がかかります。したがって、過去に特別控除をどれだけ使ったかによって、同じ千万円の贈与でも税額は異なります。
相談では「千万円なら贈与税はいくらですか」と質問されますが、制度をいつ選択したか、同じ年にほかの贈与があるか、過去の控除利用額はいくらかによって答えが変わります。また、贈与時に税額がゼロでも、基礎控除を超える部分は贈与者の相続時に精算の対象となることがあります。姫路市で贈与を検討する場合も、まずは贈与者別の贈与記録と申告書を確認し、計算の前提をそろえましょう。実際の申告では、贈与年分の公的な案内や専門家の確認を活用することが重要です。
家族の事情によって結論が変わる相談事例の見方
同じ千万円の贈与でも、相続時精算課税制度を選ぶべきかどうかは、家族の事情によって変わります。たとえば、親から子へ住宅購入資金を渡すケースでは、贈与者の財産総額や今後の生活資金、これまでの贈与、相続人の人数などを確認します。贈与時の税額が抑えられるかだけでなく、親がその後も安心して暮らせるか、相続時にほかの財産と合わせてどのように分けるかも検討材料になります。
相談では「子どもに早く資金を渡したい」という希望がある一方で、「きょうだい間で不公平にならないか」という心配が挙がることもあります。その場合は、贈与の目的や金額を家族で共有し、将来の相続でどのように考慮するかを話し合うと、認識のずれを減らしやすくなります。贈与者が複数いる場合や、過去に別の贈与があった場合には、制度の選択状況と控除の利用額も確認が必要です。
こうした検討では、個人の体験談をそのまま当てはめるのではなく、確認項目を整理して自分の家族に置き換えることが大切です。財産の種類、評価額、債務、贈与後の生活費、贈与を受ける人の使途を一つずつ確認しましょう。姫路市で相続時精算課税制度を考える方も、財産目録や過去の申告書、贈与の記録を準備して相談すると、状況を伝えやすくなります。最終的な結論は、贈与者・受贈者の要件や相続財産全体によって異なります。税額の試算とあわせて、家族の希望や生活への影響も含めて検討することが重要です。
必要書類・手続き・申告期限を順番に確認
制度を選択するには、贈与を受けた翌年の申告期間に、相続時精算課税選択届出書などを提出する必要があります。贈与税がかからない見込みでも、選択のための届出や申告が必要となる場合があるため、手続きを後回しにしないことが重要です。姫路市にお住まいの方も、提出先や最新の様式は国税庁の案内で確認し、期限に余裕を持って準備しましょう。
選択届出書や戸籍関係書類などの必要書類
相続時精算課税制度を初めて選択する場合は、贈与税の申告書に加え、「相続時精算課税選択届出書」を提出するのが一般的です。届出書では、制度を適用する贈与者と受贈者、贈与を受けた財産などを記載します。また、贈与者と受贈者の親族関係や年齢を確認するため、戸籍謄本などの添付書類が必要となることがあります。必要な書類は、贈与の内容や過去の制度選択、提出する年分によって異なる場合があります。
書類を準備する際は、まず贈与を受けた日と財産の種類、金額を確認しましょう。現金の贈与であれば、贈与契約書や振込記録が、土地や建物などであれば、評価額を確認できる資料が役立ちます。これらはすべてのケースで提出が必要とは限りませんが、申告内容の根拠として保管しておくと、後から事実関係を確認しやすくなります。贈与者が複数いる場合は、誰からの贈与について制度を選択するのかを明確にし、書類や記録を混同しないように整理してください。
相談では「贈与税がゼロになりそうなら、届出書は出さなくてもよいですか」と尋ねられることがあります。しかし、特別控除を適用する場合など、税額が生じない見込みでも申告や届出が必要となることがあります。姫路市にお住まいの方も、必要書類や様式を自己判断せず、申告する年分の国税庁の案内で確認しましょう。戸籍関係書類の取得に時間がかかる場合もあるため、贈与後すぐに準備を始めると安心です。提出前には、氏名や住所、贈与者との関係、贈与額に誤りがないかを確認し、申告書や添付書類の控えを保管しておきましょう。
申告期限と提出先を確認して期限後の困りごとを防ぐ
相続時精算課税制度を選択するための届出や贈与税の申告は、原則として贈与を受けた翌年の二月一日から三月十五日までに行います。たとえば、ある年に贈与を受けた場合は、翌年の申告期間に必要書類をそろえて提出します。期限が土曜日、日曜日、祝日などに当たる場合の取り扱いは、年によって確認が必要です。申告期限を過ぎると、特別控除を受けるための手続きなどに影響する可能性があるため、贈与後は早めに準備を始めましょう。
提出先は、受贈者の住所などに基づいて確認します。姫路市にお住まいの場合も、提出先や提出方法を思い込みで決めず、申告する年分の国税庁の案内で確認してください。書面で提出する方法のほか、電子的な手続きが利用できる場合もありますが、届出書や添付書類の扱いは申告内容によって異なることがあります。必要書類の不足や記載漏れがないよう、提出前に一覧を作って照合すると安心です。
相談では「贈与税がかからないなら申告は不要だと思っていた」という声が聞かれることがあります。しかし、税額がゼロでも制度の選択や特別控除の適用に申告が必要となる場合があります。贈与日、申告期限、必要書類、提出状況を一枚の表にまとめ、戸籍関係書類の取得や財産評価にかかる時間も見込んでおきましょう。期限直前に不明点が見つかると、確認や書類の準備が間に合わないこともあります。判断に迷った場合は、期限を待たずに税務署や税理士へ相談し、提出した申告書や届出書の控え、受付記録を保管しておくことが、後の確認や相続時の精算に役立ちます。
姫路市で制度を検討する方の判断チェックリスト
相続時精算課税制度を使うべきかは、姫路市に住んでいるかどうかではなく、贈与者・受贈者の要件や財産状況、将来の相続税見込みによって決まります。制度を選択する前に、贈与の目的、贈与者の生活資金、相続人間の分け方、申告準備を確認しましょう。税法は改正されることがあるため、古い情報だけで判断せず、最新の公的情報を基に検討することが大切です。
制度を選ぶ前に家族で確認したい五つの項目
相続時精算課税制度を選ぶ前に、家族で確認しておきたいことは五つあります。第一に、贈与の目的と金額です。住宅取得や事業資金など、いつ、何のために、いくら必要なのかを整理します。第二に、贈与者の年齢や財産、今後の生活資金です。贈与後も医療費や介護費を含めた暮らしに無理がないかを確かめましょう。第三に、受贈者が制度の要件を満たすかどうかです。年齢や親族関係は、贈与年の基準日に基づいて確認します。
第四に、これまでの贈与と制度選択の状況です。誰から、いつ、いくら受け取ったのか、特別控除をどれだけ使ったのかを記録と申告書で確認します。相続時精算課税制度は贈与者ごとに選択し、一度選ぶと同じ贈与者について暦年課税へ戻せないため、過去の手続きの確認は欠かせません。第五に、相続時の財産配分や家族間の納得感です。特定の人に先に財産を渡すことで、ほかの相続人がどう受け止めるかも話し合っておきましょう。
相談では、税額の見込みを中心に考えた結果、贈与者の生活資金やきょうだい間の公平性を確認できていなかったという不安が出ることがあります。姫路市で検討する場合も、地域によって制度の要件が変わるわけではありません。家族で財産一覧と贈与予定を共有し、制度を選ぶ場合と選ばない場合の影響を比べることが大切です。話し合いの内容を記録に残し、疑問があれば贈与を実行する前に専門家へ相談すると、後から認識の違いが生じるのを防ぎやすくなります。税額だけでなく、家族全体の暮らしと希望に合う方法かを確かめて判断しましょう。
個別判断に迷ったら最新情報と専門家確認を活用
相続時精算課税制度を利用するかどうかは、贈与者と受贈者の要件だけでなく、財産の種類や評価額、過去の贈与、相続人の構成によって判断が変わります。そのため、一般的な説明や他の家族の事例だけで結論を出すのではなく、まず贈与する年分の国税庁の資料で、控除の扱いや申告期限、必要書類を確認しましょう。税法や申告手続きは改正されることがあるため、以前に調べた情報をそのまま使わず、最新の案内を参照することが大切です。
贈与前に税理士などへ相談すると、贈与時の税額だけでなく、贈与者の相続時にどのような影響が見込まれるかを整理しやすくなります。相談では、財産目録、過去の贈与額や申告書、贈与者と受贈者の関係が分かる資料、希望する贈与時期や金額を用意しておくと、状況を具体的に伝えられます。不動産や事業用資産など評価が複雑な財産は、評価の根拠となる資料も確認しておきましょう。
姫路市で制度を検討している方も、地域名だけで税務上の扱いが変わるわけではありませんが、提出先や相談方法は公的な案内で確認してください。相談時には「制度を選んだ場合」と「選ばない場合」の両方を試算してもらい、暦年課税へ戻せないことや、贈与者の生活資金への影響も確かめると判断材料になります。最終的な選択は、家族の希望や財産状況を踏まえて慎重に行いましょう。
 LINEでの無料相談
 相談や質問を幅広く受け付け
メールでの無料相談