
不動産売却の税金はいくら?姫路市で売る前に知りたい計算方法と節税の基本 #姫路市売却税金不動産 #姫路市 #売却 #税金 #不動産 #株式会社彩晄エステート
query_builder
2026/11/03
相続空き家売却仲介終活
姫路市不動産土地住み替え任意売却査定相談事務所オンライン購入
目次
不動産売却の税金は売却額だけでは決まりません
売却益にかかる譲渡所得税の基本を確認しましょう
仲介手数料や取得費など差し引ける費用を整理します
不動産売却の税金を計算する手順と税率
譲渡所得の計算式に売却価格と費用を当てはめます
所有期間によって長期・短期の税率が変わります
土地を売った金額別に税金の見方を知りましょう
一千万円・五百万円で土地を売った場合の確認ポイント
二百万円の売却でも税金が発生するケースを確認
相続した土地を売却するときの税金と計算
相続した土地の取得費と所有期間の引き継ぎ方
相続した土地の売却で使える特例と申告の注意点
不動産売却で税金がかからない場合と特例
譲渡所得が出ないときは税金がかからないことがあります
居住用不動産の特別控除は要件と申告方法を確認
一億円や二億円の不動産売却で見落としたくない点
高額売却では取得費や共有持分を丁寧に確認します
税額だけでなく売却後の手取り額を試算しましょう
相談でよくある疑問から売却前の不安を整理
「売却したら税率は何%ですか?」という相談で確認すること
「家を無償で譲ると贈与税は?」売却との違いを知る
確定申告の準備と専門家への相談で売却後も安心
契約書や領収書など申告に必要な資料を早めに集めます
税理士や税務署に確認し売却前に疑問を解消しましょう
不動産売却の税金は売却額だけでは決まりません
不動産を売ると税金がいくらかかるのか、売却価格を見て不安になる方は少なくありません。まず押さえたいのは、売却代金全体ではなく、取得費や売却費用などを差し引いた利益をもとに税額を考えることです。姫路市で売却を検討する場合も、基本的な計算の仕組みは全国共通です。
売却益にかかる譲渡所得税の基本を確認しましょう
不動産を売却したときにかかる税金は、売却代金そのものではなく、売却によって得た利益である「譲渡所得」をもとに計算します。そのため、姫路市で土地や家を売る場合も、売却価格だけを見て税額を判断することはできません。購入時にかかった費用や、売却のために支払った費用を確認し、課税対象となる利益がいくらになるかを整理することが出発点です。
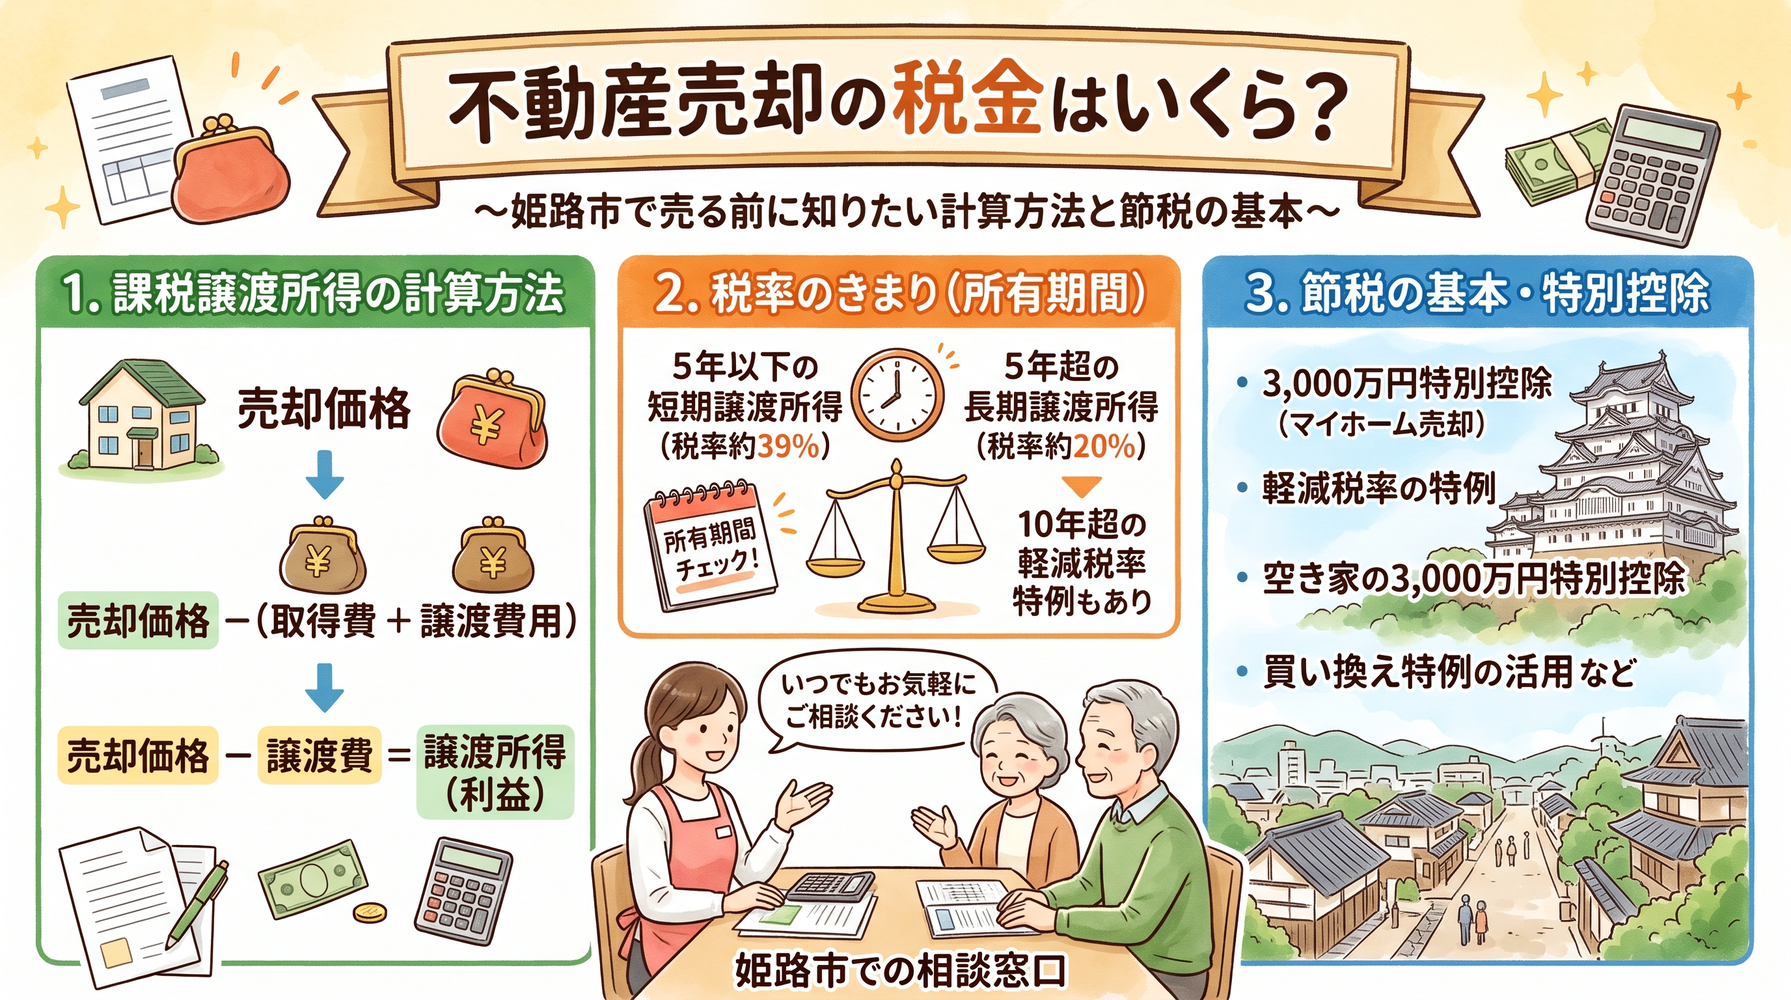
譲渡所得は、原則として「売却価格-取得費-譲渡費用」で計算します。取得費には、物件の購入代金や購入時の仲介手数料、登記にかかった費用などが含まれる場合があります。譲渡費用は、売却時の仲介手数料や、売却に必要となった測量費などです。さらに、居住用の不動産など一定の条件を満たす場合には、特別控除を差し引けることがあります。適用条件や申告方法は制度ごとに異なるため、控除を見込む場合は事前の確認が必要です。
譲渡所得が生じた場合、所得税、住民税、復興特別所得税が課されることがあります。税率は不動産の所有期間などによって異なり、売却した年の一月一日時点で五年を超えているかどうかが、長期・短期の区分を判断する基準です。所有期間が短い場合は税率が高くなることがあるため、売却時期を検討する際には、契約日だけでなく取得時期も確認しましょう。
売却を相談する方からは、「売却額が大きいので税金も高くなるのでは」と不安の声が聞かれることがあります。しかし、取得費や譲渡費用、特例の有無によって結果は変わります。まずは購入時の契約書や領収書を探し、売却に伴う費用も記録しておくと、姫路市で不動産を売却する際の税額を具体的に見積もりやすくなります。
仲介手数料や取得費など差し引ける費用を整理します
譲渡所得を正しく計算するには、売却価格だけでなく、取得費と譲渡費用を漏れなく整理することが大切です。取得費は、不動産を取得するためにかかった費用を指し、土地や建物の購入代金のほか、購入時の仲介手数料、登録免許税や登記費用、不動産取得税などが該当する場合があります。建物については、所有中の減価償却費相当額を購入代金から差し引いて計算するため、購入時の金額をそのまま取得費にできるとは限りません。
一方、譲渡費用は、不動産を売るために直接必要となった支出です。売却時の仲介手数料、売買契約書に貼る印紙税、売却に伴う測量費などが該当することがあります。解体費についても、売却のために必要だったかなど、状況によって扱いが異なります。維持管理費や固定資産税など、所有している間に通常かかる費用は、一般に譲渡費用として差し引けるものではありません。支出の名称だけで判断せず、何のために支払ったかを確認しましょう。
相談の場では、購入時の契約書が見つからず、取得費が分からないというケースもあります。その場合、売却価格の一定割合を取得費とする概算取得費を使えることがありますが、実際の取得費を確認できる場合より課税対象の利益が大きくなる可能性があります。古い契約書や領収書だけでなく、通帳の記録、住宅ローン関係の書類、登記資料なども探してみると、取得時の金額を確認できる手がかりになることがあります。
姫路市で不動産を売却する際も、費用の扱いは全国共通の税務上の考え方に沿って確認します。購入時と売却時の資料を分けて保管し、領収書には支出の目的を書き添えておくと、後から整理しやすくなります。判断に迷う費用は、契約書や領収書を用意して税理士などに確認すると安心です。
不動産売却の税金を計算する手順と税率
税額を見積もるには、売却額だけでなく、取得費、売却にかかった費用、所有期間、特例の適用可否を順に確認します。税率は売却した年の一月一日時点での所有期間によって区分が変わります。数字を当てはめる前に、それぞれの項目を資料で確かめると、計算違いや見込み違いを防ぎやすくなります。
譲渡所得の計算式に売却価格と費用を当てはめます
譲渡所得の金額を把握するときは、売却価格から取得費と譲渡費用を差し引き、利用できる特別控除があればさらに差し引きます。基本の計算式は「売却価格-取得費-譲渡費用-特別控除」です。たとえば、土地を売却した場合は、売買契約書に記載された金額を売却価格とし、購入代金や購入時の仲介手数料などを取得費として整理します。売却時の仲介手数料や測量費などは、譲渡費用に含められるかを確認します。
計算の際は、土地と建物を分けて考える必要がある場合にも注意しましょう。建物の取得費は、購入時の金額をそのまま使うのではなく、所有期間中の減価償却費相当額を差し引いて算定します。また、購入時の契約書が見つからず取得費を確認できない場合には、売却価格の五パーセントを取得費とする概算取得費を用いる方法があります。ただし、実際の取得費がそれより大きい場合、概算取得費を使うことで譲渡所得が大きく計算される可能性があります。古い書類や通帳の記録なども探し、実額を確認できる資料がないか調べてみましょう。
姫路市で不動産を売却する場合も、計算方法は全国共通です。売却価格が決まった段階で税額を一律に見積もるのではなく、取得費、売却に直接かかった費用、特例の対象となるかを順番に確認すると、見込み違いを防ぎやすくなります。費用を差し引いた結果、譲渡所得が出ないこともありますが、特例を利用する場合は税額がゼロでも確定申告が必要となることがあります。計算に使った資料と内訳を残し、判断が難しい項目は税理士や税務署に確認するとよいでしょう。
所有期間によって長期・短期の税率が変わります
譲渡所得にかかる税率は、不動産の所有期間によって長期譲渡所得と短期譲渡所得に分かれます。判定の基準は、売却した年の一月一日時点で所有期間が五年を超えているかどうかです。五年を超えていれば長期、五年以下であれば短期として扱われ、短期の税率のほうが高く設定されています。売買契約を結んだ日や引き渡し日を基準に単純に五年を数えるわけではないため、売却時期を検討するときは取得日と売却する年を照らし合わせて確認しましょう。
たとえば、売却時点では取得から五年が過ぎているように見えても、その年の一月一日時点では五年以下という場合があります。このときは短期譲渡所得に区分される可能性があるため、年をまたいで売却するだけで税率が変わるかどうか、事前に試算しておくと安心です。ただし、売却を先延ばしにすることで維持費や管理の負担が増えることもあります。税率だけを理由に時期を決めるのではなく、売却価格や不動産の状態、資金計画も合わせて考えましょう。
所有期間の判定では、相続した不動産の場合にも注意が必要です。原則として、相続人が取得した日ではなく、被相続人がその不動産を取得した時期を引き継いで判断します。登記上の名義変更日だけでは正確に確認できないことがあるため、相続前の売買契約書や登記資料を探しておくとよいでしょう。
姫路市で不動産を売却する相談でも、「あと少し待てば税金が下がるのか」という質問が出ることがあります。税率の区分に加え、譲渡所得の金額や特例の適用可否によって納税額は変わります。取得時期や売却予定日が分かる資料を用意し、個別の条件で確認することが大切です。
土地を売った金額別に税金の見方を知りましょう
土地を一千万円や五百万円、二百万円で売る場合でも、税額は売却金額だけでは決まりません。買ったときの価格や費用、売却に必要だった支出、所有期間、特例の有無によって課税される利益が変わります。金額別の例を見る際は、あくまで考え方をつかむための目安として捉え、実際の条件に置き換えて確認しましょう。
一千万円・五百万円で土地を売った場合の確認ポイント
土地を一千万円や五百万円で売却する場合でも、その金額だけから税額を判断することはできません。税金の計算で基準になるのは、売却価格から取得費や譲渡費用を差し引いた譲渡所得です。たとえば、一千万円で売れても、購入代金や購入時の手数料、売却時の仲介手数料、測量費などを差し引いた結果、利益がほとんど残らないことがあります。反対に、取得費が小さい場合や資料が見つからない場合には、課税対象となる利益が大きくなる可能性もあります。
五百万円で売却する土地についても考え方は同じです。売却価格が比較的低くても、取得費が確認できず、概算取得費を使うことになれば、実際の購入費用をもとに計算する場合と税額の見込みが異なることがあります。親から相続した土地など、長く保有してきた不動産では、購入当時の契約書が手元にないケースもあります。古い書類や領収書、通帳の記録、相続前の資料などを探し、取得費を確認できる手がかりがないか調べてみましょう。
また、土地の売却では、測量や境界確認、建物の解体などに費用がかかることがあります。ただし、支出した費用がすべて譲渡費用として認められるとは限りません。売却に直接必要だったか、領収書や契約書で内容を説明できるかを確認することが大切です。姫路市で不動産を売却する場合も、この基本的な考え方は全国共通です。
一千万円や五百万円という売却額を使った一律の税額例は、条件が違えば参考になりにくいものです。相談時には売却予定額だけでなく、取得時期や購入費用、売却にかかる費用、特例の対象になる可能性を整理し、手元に残る金額を個別に試算しましょう。
二百万円の売却でも税金が発生するケースを確認
土地を二百万円で売却する場合も、売却額が少ないから税金がかからないとは限りません。譲渡所得は売却価格から取得費と譲渡費用を差し引いて計算するため、購入時の費用が小さい場合や、取得費を確認できず概算取得費を使う場合には、利益が生じる可能性があります。たとえば、かなり前に取得した土地で購入代金の記録が残っていないと、売却額に対して取得費を十分に計上できず、課税対象となる譲渡所得が発生することがあります。
一方、取得費や売却に直接かかった費用の合計が売却価格を上回る場合は、譲渡所得が生じないこともあります。ただし、土地を所有している間に支払った固定資産税や草刈りなどの維持費は、通常、取得費や譲渡費用として差し引けるとは限りません。費用の種類や支出の目的を区別し、領収書や契約書とともに整理しておきましょう。
相談に来られる方の中には、「二百万円なら申告しなくてよいと思っていた」と話す方もいます。しかし、売却額だけで確定申告の要否を判断することはできません。特例を利用する場合は、譲渡所得が控除によってゼロになる見込みでも申告が必要となることがあります。また、給与などほかの所得がある方は、税務上の申告義務を別途確認する必要があります。
姫路市で土地を売却する際は、購入時の資料が残っているか、相続した土地なら以前の所有者の取得資料を確認できるかを早めに調べましょう。売却価格、取得費、売却費用、所有期間を整理して試算し、判断に迷う場合は税理士や税務署に相談すると、申告漏れや不要な心配を避けやすくなります。
相続した土地を売却するときの税金と計算
相続した土地の売却では、相続税とは別に、売却で利益が出た場合の譲渡所得税が関係することがあります。取得費や所有期間の扱いは、相続前の所有者から引き継ぐことが基本となるため、相続した日だけで単純に計算できないケースがあります。相続関係の書類や過去の売買資料を確認し、利用できる特例がないか早めに整理しましょう。
相続した土地の取得費と所有期間の引き継ぎ方
相続した土地を売却するときは、相続時の評価額をそのまま取得費として計算するとは限りません。原則として、相続人は被相続人がその土地を取得した際の取得費を引き継ぎます。購入代金や購入時の仲介手数料などを確認できれば、それらをもとに譲渡所得を計算します。相続税を納めた場合でも、相続税評価額が自動的に取得費になるわけではないため、売却前に計算方法を確かめておきましょう。
所有期間についても、相続人が相続した日から数えるのではなく、原則として被相続人が取得した時期を引き継いで判定します。そのため、相続から間もない土地でも、被相続人が長く所有していた場合は長期譲渡所得に区分されることがあります。反対に、名義変更の日だけを見て判断すると誤る可能性があるため、取得当時の売買契約書や登記事項証明書などで時期を確認することが大切です。
相談では、「親がいつ、いくらで買ったのか分からない」という声も聞かれます。自宅に契約書が残っていない場合でも、過去の通帳、住宅ローンの書類、領収書などが手がかりになることがあります。資料が見つからず実際の取得費を確認できない場合は、概算取得費を用いる方法が検討されますが、実際の取得費より低くなり、譲渡所得が大きく計算されることもあります。
姫路市で相続した土地の売却を考える際は、相続関係の書類だけでなく、被相続人が取得した当時の資料も探しておきましょう。相続税の一部を取得費に加算できる制度などが利用できる場合もありますが、適用条件や期限があります。売却を決める前に資料を整理し、税理士などに個別の条件を確認すると、税額の見通しを立てやすくなります。
相続した土地の売却で使える特例と申告の注意点
相続した土地を売却する場合、条件を満たせば譲渡所得から特別控除を差し引ける制度や、相続税の一部を取得費に加算できる制度を利用できることがあります。ただし、どの制度が使えるかは土地の取得経緯や建物の状態、相続人の状況、売却時期などによって異なります。制度の名称を見て対象だと思い込まず、要件を一つずつ確認することが大切です。
たとえば、相続した空き家に関する特例は、対象となる建物の建築時期や相続後の利用状況、売却時の状態、売却期限など細かな条件が定められています。土地だけを売る場合でも、相続した建物を取り壊す時期や売却の進め方によって、適用の可否に関わることがあります。また、相続税を取得費に加算する制度にも、相続税の申告状況や売却までの期限などの要件があります。契約を結んでから確認を始めると、必要な条件を満たせない可能性もあるため、売却の検討段階で確認しておくとよいでしょう。
姫路市で相続した土地の売却を相談する方からは、「控除が使えるなら税金はかからないのか」という質問もあります。控除の適用で税額が少なくなる場合でも、特例を受けるために確定申告が必要となることがあります。税額がゼロになる見込みと申告が不要であることは、同じ意味ではありません。
申告には、相続関係を示す書類や売買契約書、取得費を確認できる資料、特例に応じた証明書などが必要になる場合があります。適用条件や必要書類、期限は制度や売却年によって異なるため、国税庁の最新情報を確認し、判断に迷うときは税理士や税務署に相談しましょう。準備を早めに始めることで、売却後の手続きを落ち着いて進めやすくなります。
不動産売却で税金がかからない場合と特例
不動産を売却しても、必ず税金が発生するわけではありません。譲渡所得が出ない場合や、特別控除によって課税対象額がなくなる場合など、税負担が生じないケースがあります。ただし、税金がゼロになりそうな場合でも、特例の適用を受けるために確定申告が必要となることがあります。税額の有無と申告の要否は分けて確認しましょう。
譲渡所得が出ないときは税金がかからないことがあります
不動産を売却しても、譲渡所得が生じなければ、その売却益に対する所得税や住民税がかからないことがあります。譲渡所得は、売却価格から取得費と譲渡費用を差し引いて計算します。購入時の代金や手数料、売却時の仲介手数料や測量費などを差し引いた結果、利益が残らなければ、譲渡所得に対する税金が発生しない場合があります。姫路市で不動産を売却する際も、この基本的な計算方法は全国共通です。
ただし、費用を正しく整理することが前提になります。建物の取得費は、所有期間中の減価償却費相当額を差し引いて計算するため、購入時の金額をそのまま使えるとは限りません。また、取得費の資料が見つからず概算取得費を使うと、実際の購入費用を確認できる場合より譲渡所得が大きくなることがあります。契約書や領収書が手元にない場合も、通帳の記録や古い登記資料など、取得費を確認できるものが残っていないか探してみましょう。
相談者からは「売却損が出たので、何も手続きはいらないと思う」といった声が聞かれることもあります。しかし、税額が生じないことと、確定申告が不要であることは別です。特別控除などの特例を利用する場合、税額がゼロになる見込みでも申告が必要となることがあります。売却損をほかの所得と差し引けるかどうかも、不動産の用途や適用要件によって異なります。
売却価格だけで判断せず、取得費や譲渡費用を資料に基づいて計算し、申告の要否も確認しましょう。条件が複雑な場合は、税理士や税務署に相談すると、売却後の手続きについて具体的な見通しを立てやすくなります。
居住用不動産の特別控除は要件と申告方法を確認
自宅を売却した場合、一定の要件を満たせば、譲渡所得から最高三千万円を差し引ける特別控除を利用できることがあります。控除によって課税対象となる譲渡所得がなくなれば、税額が生じない場合もあります。ただし、自宅として使っていた実態や売却の時期、売却相手との関係、過去に同じ特例を利用したかなど、確認すべき条件があります。制度の対象になりそうだと感じても、すべての売却で自動的に適用されるわけではありません。
たとえば、以前住んでいた家を売る場合は、住まなくなってから売却するまでの期限が関係します。また、親族など一定の関係にある相手への売却では、適用できないことがあります。土地と建物を一緒に売るのか、建物を取り壊して土地を売るのかによって確認事項が変わる場合もあるため、契約内容を決める前に条件を確かめておくと安心です。
姫路市で自宅の売却を検討する方からは、「控除を使えば確定申告をしなくてもよいのか」という質問が出ることがあります。特別控除の適用を受けるには、原則として確定申告が必要です。控除後の税額がゼロになる場合でも、申告をしなければ特例が適用されない可能性があります。売却翌年の申告時期を見据え、必要書類も早めに確認しましょう。
売買契約書や登記事項証明書、居住していたことを確認できる資料など、申告に必要な書類は状況によって異なります。要件は売却する年の最新情報で確認し、判断が難しい場合は税理士や税務署に相談してください。特例を前提に売却計画を立てる際は、契約前に適用の可能性を確かめておくことが大切です。
一億円や二億円の不動産売却で見落としたくない点
一億円や二億円といった高額な売却では、税金の金額も大きくなる可能性がありますが、売却価格だけから税額を断定することはできません。取得費や譲渡費用、所有期間、共有持分、適用できる特例が結果を左右します。契約条件を決める前に手取り額の見込みを複数の条件で試算し、売却後に必要な資金も含めて考えることが大切です。
高額売却では取得費や共有持分を丁寧に確認します
一億円や二億円で不動産を売却する場合、譲渡所得の計算に使う取得費や売却費用の確認が、手取り額に大きく影響することがあります。購入時の契約書だけでなく、購入時の仲介手数料、登記費用、増改築にかかった費用など、取得費に含められる可能性がある支出を整理しましょう。建物は減価償却費相当額を差し引く必要があるため、土地と建物の金額を分けて確認することも大切です。資料が不足している場合は、古い領収書や通帳記録なども探しておくと、取得費を検討する手がかりになります。
共有名義の不動産では、登記上の持分に応じて譲渡所得や税額を計算するのが基本です。売却代金を誰が受け取るのか、仲介手数料や測量費などを誰が負担するのかも、持分とあわせて確認してください。実際の負担割合と名義上の持分が異なる場合、税務上の扱いについて確認が必要となることがあります。共有者の間で認識が食い違わないよう、契約前に費用や受取額の分け方を話し合い、記録に残しておくとよいでしょう。
姫路市で高額な不動産の売却を考える場合も、税額は売却価格だけでは決まりません。売却に伴う測量費や解体費などは、支出の目的や状況によって扱いが異なるため、領収書や契約書を保管し、個別に確認することが重要です。売却後の資金計画に影響が大きい場合は、複数の条件で譲渡所得を試算し、税理士などに相談してから契約内容を決めると、納税額や共有者間の精算を見通しやすくなります。
税額だけでなく売却後の手取り額を試算しましょう
不動産を売却した後に実際に使える金額を把握するには、譲渡所得税だけでなく、売却に伴う費用や返済額も含めて試算することが大切です。売却価格から仲介手数料、測量費、登記に関する費用、住宅ローンの残債などを差し引き、さらに税金の支払いに備える金額を考えます。査定額がそのまま手元に残るわけではないため、契約前に費用の見込みを整理しておきましょう。
税金は、売却代金を受け取った時点で納めるとは限りません。譲渡所得が生じた場合、売却した翌年に確定申告を行い、申告内容に応じて納税する流れとなります。売却代金を住み替え費用や別の支払いに充てる予定がある方は、納税時期までに必要な資金を確保できるかも確認しておくと安心です。共有名義の場合は、各共有者の持分に応じた税額や費用負担も分けて見積もります。
姫路市で不動産を売却する相談では、「売却額は決まったが、最終的にいくら残るのか分からない」という不安がよくあります。取得費や特例の適用可否がまだ確定していない段階では、税額を一つに決めず、取得費を確認できる場合とできない場合など、複数の条件で試算すると見通しを立てやすくなります。
試算表には、売却価格、仲介手数料などの費用、住宅ローンの残債、譲渡所得税の見込みと、それぞれの根拠を記録しておきましょう。試算道具は目安として使い、特例や個別事情を反映できているか確認することが必要です。金額が大きい場合や条件が複雑な場合は、税理士などに相談し、売却後の資金計画に無理がないか確かめてください。
相談でよくある疑問から売却前の不安を整理
不動産の売却相談では、「税率は何%なのか」「贈与したら税金はどうなるのか」といった疑問がよく挙がります。答えは不動産の種類や所有期間、当事者の状況によって変わるため、一般論だけで結論を出さないことが大切です。ここでは相談で聞かれやすいテーマを取り上げ、確認すべきポイントを整理します。
「売却したら税率は何%ですか?」という相談で確認すること
「不動産を売却したら税率は何%ですか」という相談では、まず売却価格ではなく、譲渡所得がいくらになるかを確認します。譲渡所得は、売却価格から取得費と譲渡費用を差し引き、適用できる特別控除があればさらに差し引いて計算します。利益が出ていなければ、譲渡所得に対する税金がかからない場合もあります。そのため、税率だけを先に当てはめても、実際の納税額は判断できません。
次に確認したいのが所有期間です。売却した年の一月一日時点で所有期間が五年を超えるかどうかにより、長期譲渡所得と短期譲渡所得に区分され、税率が異なります。相続した不動産では、原則として被相続人の取得時期を引き継いで判定するため、相続した日だけで計算しないよう注意しましょう。購入や相続の時期が分かる契約書、登記事項証明書などを用意すると確認しやすくなります。
また、自宅を売却する場合や、相続した土地を売却する場合は、特別控除などの特例を利用できる可能性があります。ただし、居住状況や売却相手、売却時期などの要件があるため、特例の適用を前提に判断せず、個別に条件を確かめることが大切です。
姫路市で不動産売却を相談するときは、売却予定額だけでなく、取得費の資料、売却にかかる費用、所有期間、物件の利用状況をまとめておくと、税額の見込みを具体的に確認しやすくなります。税率や特例の内容は売却年の最新情報で確認し、判断に迷う場合は税理士や税務署に相談しましょう。
「家を無償で譲ると贈与税は?」売却との違いを知る
家や土地を無償で譲る場合、受け取る側に贈与税がかかる可能性があります。贈与税は、財産を受け取った人に課される税金で、受け取った財産の評価額や、その年に受けた贈与の合計額などをもとに計算します。親族間であっても自動的に非課税になるわけではないため、名義を移す前に税額や申告の要否を確認しましょう。
売却の場合は、売主に譲渡所得が生じると、所得税や住民税などが課されることがあります。無償譲渡では売却代金がないため、売却時の譲渡所得の計算とは異なる一方、受け取る側に贈与税が生じる可能性があります。また、著しく低い価格で家や土地を譲った場合、通常の売買として扱われず、時価との差額が贈与とみなされることがあります。形式上の契約だけで判断できないため、金額の根拠を含めて確認が必要です。
相談では「家族に無償で譲れば税金を抑えられるのでは」と考える方もいますが、贈与税のほか、不動産取得税や登記に伴う費用なども検討する必要があります。姫路市で不動産の名義変更を考える場合も、売却と贈与では税金を負担する人や計算の仕組みが異なることを押さえておきましょう。譲渡先や不動産の評価額、過去の贈与状況によって扱いが変わるため、契約や登記の前に税理士などへ相談することをおすすめします。
確定申告の準備と専門家への相談で売却後も安心
不動産を売却した翌年は、譲渡所得の有無や特例の利用に応じて確定申告が必要になることがあります。申告の時期が近づいてから資料を探し始めると、取得費の確認や特例の要件整理に時間がかかりがちです。売却前から必要書類をまとめ、どの専門家に何を確認するのか整理しておくと、手続きを落ち着いて進めやすくなります。
契約書や領収書など申告に必要な資料を早めに集めます
不動産を売却した翌年に確定申告をする場合に備え、契約書や領収書などの資料は売却前から整理しておきましょう。売却時の売買契約書や仲介手数料の領収書に加え、購入時の契約書、購入時に支払った仲介手数料や登記費用の資料が、譲渡所得の計算に必要となることがあります。測量費や解体費など、売却に伴って支出した費用についても、契約書や領収書を保管しておくと確認しやすくなります。
建物を売却した場合は、購入代金や増改築にかかった費用を確認できる書類も探しましょう。建物の取得費は減価償却を考慮して計算するため、購入時の資料だけでは足りない場合があります。相続した不動産では、相続関係を示す書類や、被相続人が土地や建物を取得した当時の契約書なども必要になることがあります。
相談の際に資料が不足していると、取得費や特例の適用可否を確認するのに時間がかかることがあります。姫路市で不動産売却を予定している方は、書類を購入時、相続時、売却時に分けて保管し、領収書には支出の目的が分かるようにしておくと便利です。特例を利用する場合は追加の書類が必要となることもあるため、売却する年の最新情報を確認し、申告期限に間に合うよう早めに準備しましょう。####
税理士や税務署に確認し売却前に疑問を解消しましょう
取得費が分からない場合や、相続した土地に特例を適用できるか迷う場合は、売却前に税理士や税務署へ相談しましょう。相談時には、購入・相続の時期が分かる資料、売買契約書、費用の領収書、売却予定額などを用意し、「取得費に含められる支出は何か」「申告が必要か」など、確認したい点を整理しておくと話が進みやすくなります。
姫路市で不動産を売却する場合も、税額や申告の要否は個々の事情によって異なります。特例の要件や必要書類は売却する年の最新情報で確認し、一般的な説明だけで判断しないことが大切です。契約後に条件を確認すると選択肢が限られることもあるため、売却方法や時期を決める前に疑問を解消し、納税資金も含めた計画を立てておきましょう。
 LINEでの無料相談
 相談や質問を幅広く受け付け
メールでの無料相談